Para autónomos · Ley 16/2022

Ley de Segunda Oportunidad para autónomos: cómo cancelar las deudas de tu actividad

Sí: si eres o has sido autónomo y no puedes pagar, puedes acogerte a la Ley de Segunda Oportunidad como cualquier persona física, sigas trabajando o hayas cerrado. En el mismo procedimiento se cancelan las deudas con bancos y proveedores y, con topes, las de Hacienda y la Seguridad Social.
Nuestros profesionales tienen gran experiencia cancelando deudas gracias a la Ley de Segunda Oportunidad:

+ 200
Casos resueltos
1 día
Para presentar tu solicitud
+ 7.000.000 €
Exonerados
0 €
Primera consulta
Qué es

La Segunda Oportunidad aplicada a tu actividad


La Ley de Segunda Oportunidad (Ley 25/2015, reformada por la Ley 16/2022) fue diseñada expresamente para incluir a autónomos y empresarios individuales. No distingue entre patrimonio personal y empresarial: como autónomo respondes con todos tus bienes, así que el procedimiento los trata de forma unificada.

Eso significa que puedes cancelar en un mismo procedimiento la deuda con proveedores, con el banco, los créditos ICO, la deuda con Hacienda y con la Seguridad Social — todo dentro de los límites legales, que te explicamos sin letra pequeña en la consulta gratuita.

  • Cancelación de deudas con proveedores, ICO y financieras
  • Exoneración de deuda pública (AEAT y TGSS) hasta los límites legales
  • Nuevos apremios de AEAT y TGSS bloqueados desde la declaración de concurso (Art. 142 TRLC)
  • Sin baja obligatoria del RETA: puedes seguir ejerciendo
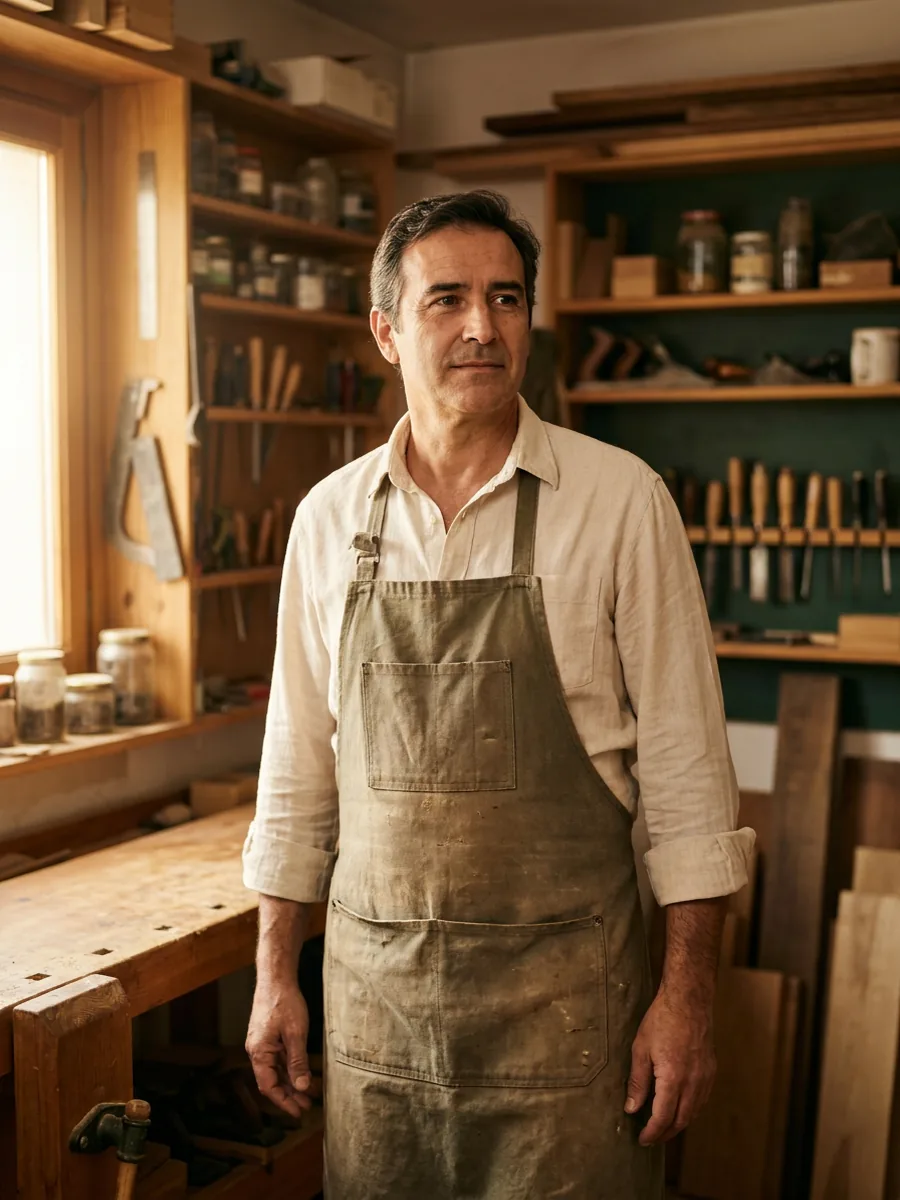
Autónomo en su taller, sereno y digno — la Ley de Segunda Oportunidad permite a los autónomos cancelar sus deudas y seguir trabajando
100 %

Deudas con acreedores
privados pueden cancelarse

10.000 €

Tope con cada
administración pública

3–12 meses

Estimación desde que el juez
abre tu procedimiento

Día 0

Nuevos apremios
bloqueados desde la declaración de concurso

A quién ayudamos

Perfiles de autónomo que tramitamos cada semana


Si te reconoces en alguna de estas situaciones, la Segunda Oportunidad puede ser tu salida legal. La primera consulta es gratuita y te lo confirmamos en menos de 24 horas.

Autónomo que cerró la actividad

Cerraste pero la deuda con Hacienda y la SS sigue creciendo

Diste de baja en el RETA hace meses o años, pero la TGSS y la AEAT siguen reclamando cuotas atrasadas, recargos e intereses. Los embargos llegan a la cuenta personal donde cobras la nómina del nuevo trabajo. Encajan los topes de exoneración de deuda pública y se cancela el resto.

Autónomo en activo con bola de proveedores

Sigues facturando pero no llegas a pagar todo

Tienes ingresos, pero los proveedores no esperan, la financiación del leasing vence cada mes y el crédito del banco se renueva sin margen. Se puede tramitar manteniendo la actividad: el procedimiento es compatible con seguir facturando si la insolvencia está objetivamente probada.

Préstamo ICO COVID

Te avalaste un ICO que ya no puedes devolver

Pediste el ICO COVID con aval personal pensando recuperarte y la actividad no se reactivó. La buena noticia: la Ley 16/2022 trata el ICO como crédito financiero ordinario. ¿Se cancela? La parte del banco, sí; la que pagó el Estado, discutida (no hay una respuesta única). El aval del Estado no lo convierte en deuda pública frente a ti.

Empresario individual + aval de su SL

Liquidaste la sociedad y el aval personal te persigue

Cerraste la SL pero firmaste avales personales por los créditos de la empresa. Ahora el banco te reclama a ti, no a la sociedad. Tramitamos estos casos tratando la deuda como propia del avalista — y se exonera en el mismo procedimiento que la deuda personal y profesional.

Requisitos

¿Puedes acogerte a la Segunda Oportunidad?


La ley establece unos requisitos claros. Si cumples estas condiciones, puedes iniciar el procedimiento. Si tienes dudas, la primera consulta es gratuita y te lo confirmamos en menos de 24 horas.

Persona física, no tu sociedad

Autónomo, empresario individual o quien ya cerró y sigue respondiendo con su patrimonio. Si tuviste una SL, su deuda es de la sociedad y no entra en tu procedimiento — salvo que Hacienda o la Tesorería deriven la responsabilidad al administrador. Los avales personales que firmaste tú sí entran, y son los que suelen quedar vivos.

Insolvencia aunque sigas facturando

No hace falta haber cerrado ni darse de baja. Puedes seguir de alta y emitiendo facturas: lo que se valora es si tus ingresos y tu patrimonio alcanzan para atender las deudas. La insolvencia puede ser actual o inminente.

Buena fe al cerrar el negocio

No haber ocultado bienes ni haber pagado a unos acreedores dejando fuera a otros en los meses previos. Cuando hubo una actividad económica detrás, es el punto en el que más se fija el juzgado.

Sin condenas económicas en 10 años

No haber sido condenado por delitos contra el patrimonio, el orden socioeconómico, Hacienda o la Seguridad Social en los últimos 10 años.

¿No estás seguro?

Analizamos tu caso de forma gratuita y confidencial. Sin compromiso.

Analizar mi caso gratis
Cobertura

Qué deudas de autónomo cancela — y cuáles no


La ley distingue entre deudas exonerables y no exonerables. La mayoría de las deudas habituales de un autónomo en activo o que cerró su actividad quedan canceladas, incluyendo la deuda pública dentro de los topes legales.

✓ Se cancelan

  • Facturas pendientes con proveedores y suministros
  • Créditos comerciales con bancos y financieras
  • Préstamo con aval ICO: la parte del banco, sí; la que pagó el Estado, discutida (no hay una respuesta única)
  • Tarjetas de crédito, descubiertos y cuentas de empresa
  • Hipoteca del local o de la vivienda: solo lo que supere el valor del bien
  • Cuota con AEAT hasta 10.000 € (los primeros 5.000 € enteros y la mitad del resto, hasta 10.000 € cancelados)
  • Cuota con TGSS hasta 10.000 € (mismo tramo)
  • Intereses, recargos, sanciones que no son muy graves y costas de la deuda pública — íntegros, como crédito subordinado
  • Avales personales firmados por la SL liquidada

✗ No se cancelan

  • Pensiones alimenticias (hijos, cónyuge)
  • Multas y responsabilidades penales
  • Deudas por daños físicos o fallecimiento
  • Deuda con AEAT por encima del límite: lo que pase de él se sigue debiendo
  • Deuda con TGSS por encima del límite: lo que pase de él se sigue debiendo
  • Sanciones tributarias por infracciones muy graves o con fraude probado
  • Leasing y renting: para seguir usando el vehículo o la máquina, las cuotas se siguen pagando

* Lo que pase del límite de la AEAT y de la TGSS se sigue debiendo.

Resumen

Deuda por deuda: qué suele pasar si el juez te la cancela


Cuando un negocio va mal, las deudas llegan de todas partes a la vez y cuesta saber cuál pesa más. Esta tabla resume qué suele pasar con cada una si el juez te concede la cancelación. Es una orientación general: tu caso lo miramos antes de empezar.

Según el Tribunal Supremo (sentencias 260/2026 y 264/2026, de 18 de febrero), el límite de la deuda pública (5.000 € enteros y la mitad del resto, hasta 10.000 €) se aplica por separado a cada administración a la que debas: Hacienda, Seguridad Social, tu ayuntamiento o tu comunidad autónoma. Y los recargos y los intereses se cancelan aparte, sin gastar ese límite.

Casos resueltos

Actividades que cerraron y deudas que no siguieron


Detrás de cada negocio que cierra hay alguien que lo intentó hasta el final. Una historia real y dos ejemplos.

Quince años detrás de la barra, en Valencia

Caso real. M.A. llevó quince años un bar de barrio en Valencia, hasta que la pandemia lo cerró. Debía 89.000 € a Hacienda y la Seguridad Social, 41.000 € en pólizas de crédito y 12.000 € a proveedores, y le embargaban la nómina de su nuevo trabajo. Lo que no podía cancelarse de Hacienda quedó en un plan de pagos y el juez canceló el resto. Conservó su casa: estaba al corriente con la hipoteca. Lee su historia completa.

Un transportista con la furgoneta en leasing y el RETA atrasado

Ejemplo para explicar cómo funciona; no es un expediente. Cifras ilustrativas.

Debe 14.000 € de cuotas del RETA y 4.000 € de recargos e intereses. Si el juez le concede la cancelación, los recargos y los intereses se cancelan enteros y, de las cuotas, 5.000 € y la mitad del resto: 9.500 €. Le quedarían 4.500 €. La furgoneta es su herramienta: desde el auto que abre su procedimiento, la entidad de leasing, en principio, no puede empezar a recuperarla (arts. 145.1 y 150.3.º TRLC).

Una tienda cerrada con un préstamo ICO y facturas sin pagar

Ejemplo para explicar cómo funciona; no es un expediente. Cifras ilustrativas.

Cerró con 40.000 € de un préstamo con aval ICO y 15.000 € de facturas de proveedores. Haber cerrado no impide acogerse. Si el juez concede la cancelación, lo de proveedores, por regla general, se cancela entero. Del ICO, la parte del banco se trata como cualquier préstamo; la que pagó el Estado, los tribunales que conocemos la han cancelado sin el tope de 10.000 €, pero no hay una respuesta única.

Ver los casos de éxito
Tus bienes

Tu casa y tus bienes si eres autónomo


Si te preocupa perder la casa o la furgoneta por las deudas del negocio, es normal. Lo que pase con ellas depende sobre todo del camino que se elija.

Con un plan de pagos no tienes por qué vender tu vivienda habitual ni lo que necesitas para trabajar, aunque los acreedores pueden pedir que se vendan otros bienes; pagas una parte de tus deudas según un calendario que aprueba el juez (arts. 495 y 498 bis TRLC). Con la liquidación se venden los bienes que tienen valor, salvo, como regla general, los que la ley no permite embargar (art. 192.2 TRLC).

Tu vivienda se puede proteger en muchos casos; lo confirmamos antes de empezar. Con un plan de pagos, en muchos casos la conservas si sigues pagando la hipoteca. Si vas a liquidación, lo normal es que la casa se venda. Te lo explicamos en qué pasa con tu hipoteca y tu vivienda habitual.

Las herramientas de tu oficio, como regla general, no se embargan si su valor no es desproporcionado con lo que debes (art. 606.2.º de la Ley de Enjuiciamiento Civil). Con el coche o la furgoneta cuenta también si es tuyo, si está financiado o si es de leasing o renting: lo contamos en qué pasa con tu coche o tu furgoneta de trabajo.

Por qué Liberalia

Por qué elegir Liberalia para tu caso


No somos un despacho generalista que también lleva insolvencias. La Segunda Oportunidad es nuestra especialidad exclusiva. Eso cambia la velocidad, la estrategia y, sobre todo, el resultado.

✓

Presentamos el mismo día: el recargo no espera

Cuando nos entregas la documentación completa, presentamos ese mismo día. Sin listas de espera internas. En una deuda de actividad esto pesa más que en un caso particular: los recargos de Hacienda y de la Tesorería siguen corriendo mientras el expediente está parado en un cajón.

✓

Conocemos la deuda de una actividad económica

Proveedores, préstamos ICO, leasing, avales personales de una SL ya liquidada, cuotas propias y de empleados. No se trata igual que un caso de tarjetas y préstamos al consumo, y la estrategia ante el juzgado tampoco es la misma.

✓

Desde 89 €/mes + IVA, sin porcentaje sobre la deuda

Honorarios fijos definidos por escrito antes de empezar. Sin comisiones ocultas. Con el precio más bajo respecto a otros despachos.

✓

Los dos topes públicos, en un mismo procedimiento

Quien viene de una actividad suele deber a los dos organismos a la vez. Los topes de Hacienda y de la Tesorería son independientes y se acumulan en el mismo concurso. Conocemos además los juzgados que han exonerado deuda pública por encima del límite legal, y argumentamos en consecuencia.

✓

Sin cerrar un día para venir al despacho

Todo el procedimiento es telemático, desde cualquier punto de España. Si sigues facturando, no tienes que parar la actividad para reunir papeles: te ayudamos a conseguirlos y te decimos en qué sede electrónica está cada uno.

✓

Primera consulta gratuita, con la actividad abierta o cerrada

Te analizamos la viabilidad de tu caso sin coste. Si no podemos ayudarte, te lo decimos con honestidad. Si podemos, te explicamos exactamente cómo y cuánto.

Desde 89 €/mes + IVA · honorarios por escrito

Cancela todas tus deudas con un precio cerrado desde el día 1.

La deuda media que gestionamos supera los 60.000€ — más de 50 veces los honorarios. El importe total depende del tramo de deuda y se confirma por escrito antes de firmar. Aranceles de procurador no incluidos (profesional independiente que exige la ley).

Sin comisiones ocultas. Sin letra pequeña. Definimos los honorarios por escrito antes de empezar. Pago fraccionable para que sea asumible dada tu situación financiera actual. La primera consulta es siempre gratuita y sin compromiso.

Empieza ahora — es gratis
El proceso

Cómo llevamos tu caso de principio a fin


Nos encargamos de todo el procedimiento. En una actividad económica hay más papel que en un caso particular, así que te decimos exactamente qué documento hace falta y de dónde sacarlo.

1

Análisis de viabilidad con tus cuentas delante

Repasamos la deuda con proveedores, bancos, ICO, Hacienda y la Tesorería, y también los avales que llegaste a firmar. Cuando hay una actividad detrás hay que separar lo que es deuda tuya de lo que era de la sociedad — de eso depende buena parte del resultado. Sin compromiso, en menos de 24 horas.

2

La documentación de una actividad económica

Además de lo habitual hacen falta las declaraciones de IVA e IRPF de los últimos ejercicios, el informe de vida laboral, los certificados de deuda de Hacienda y de la Tesorería, y los contratos de aval o de préstamo ICO si los hubo. Te decimos cuál es cada uno y de dónde se saca.

3

Presentación de tu solicitud

Cuando tenemos la documentación completa, presentamos la solicitud ese mismo día. Desde la declaración de concurso, los embargos de bancos, financieras y fondos quedan en suspenso por mandato legal; Hacienda y la Seguridad Social tienen reglas propias.

4

Del juzgado al auto de exoneración

Llevamos el caso ante el juez y te mantenemos informado en cada paso. Si se nombra administración concursal, respondemos a sus incidencias — en los concursos sin masa rara vez llega a intervenir. Si sigues dado de alta, valoramos contigo qué implica en tu caso concreto. El proceso concluye con el auto de exoneración.

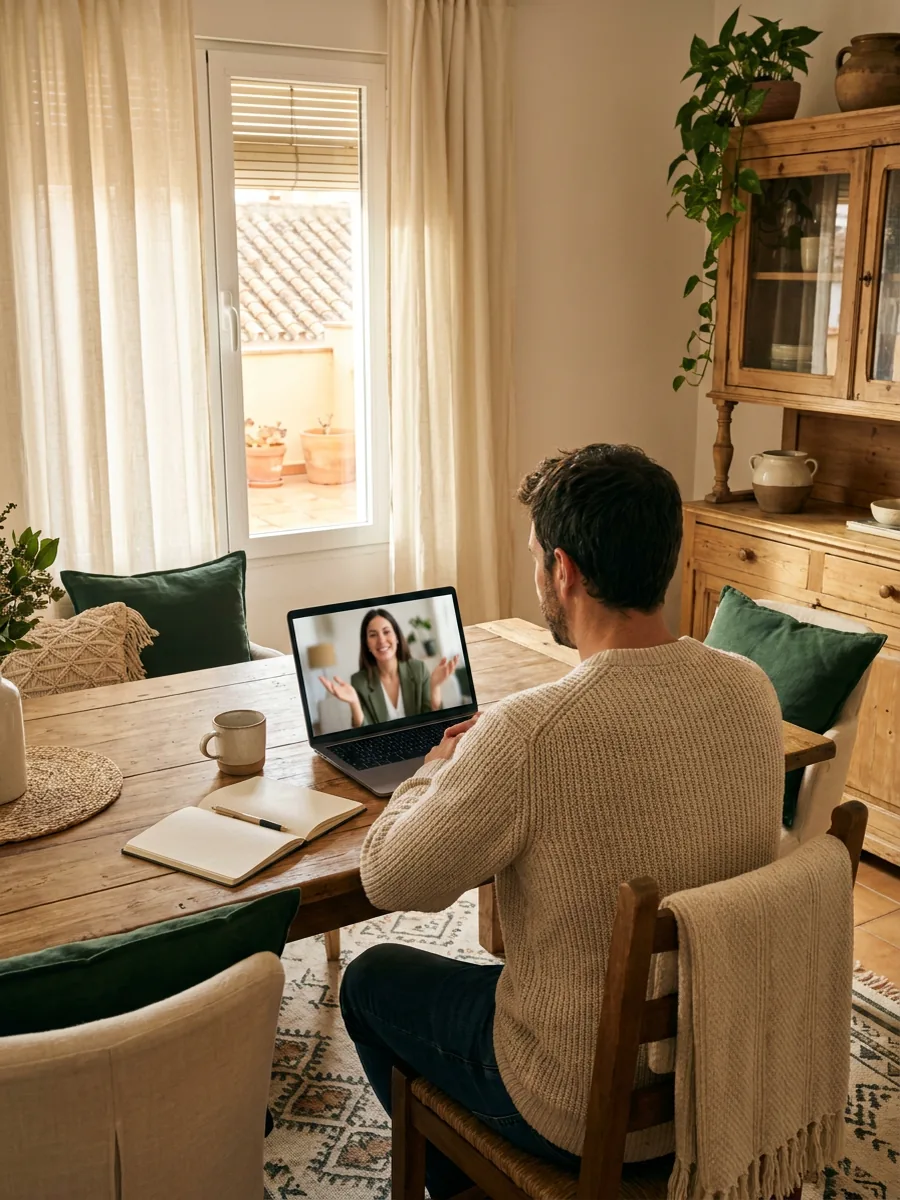
Cliente en videollamada desde casa con su abogada especialista — el procedimiento se tramita 100% online en toda España
Después

Y después: ficheros, crédito y volver a emprender


Es normal preguntarse qué pasará el día después: si podrás pedir un préstamo o abrir otro negocio.

Ficheros. El auto que te concede la cancelación ordena a tus acreedores que avisen de la cancelación a los ficheros de impagados, como ASNEF, en los que te hubieran incluido, para que actualicen tus datos. Tú también puedes pedírselo directamente con una copia del auto (art. 492 ter TRLC). Además, las resoluciones de tu procedimiento se publican en el Registro Público Concursal, que es de acceso público.

Crédito. Nadie te prohíbe pedir un préstamo, una tarjeta o financiar una furgoneta. Cada banco decide si te lo concede, y muchos consultan esos registros antes.

Volver a emprender. Puedes seguir de alta o volver a darte de alta cuando quieras. Conviene saber dos cosas. Durante tres años, la cancelación puede revocarse en casos concretos, como ocultar bienes o recibir una herencia que te permita pagar (art. 493 TRLC). Y la deuda con Hacienda y la Seguridad Social solo se cancela en la primera Segunda Oportunidad, no en las siguientes (art. 489.3 TRLC): al volver a empezar, lo primero es estar al día con ellas.

FAQ

Preguntas frecuentes — autónomos y empresarios individuales


¿Un autónomo puede acogerse a la Ley de Segunda Oportunidad?

Sí. La Ley de Segunda Oportunidad está expresamente diseñada para incluir a autónomos y empresarios individuales.

  • Se incluyen tanto las deudas profesionales (proveedores, ICO, leasing, créditos comerciales) como las personales.
  • Hacienda y Seguridad Social también entran, dentro de los topes legales que la ley establece.
  • No se distingue patrimonio personal del empresarial: el autónomo responde con todos sus bienes, así que el procedimiento los trata de forma unificada.

Fuente: Art. 1 TRLC — ámbito de aplicación del concurso a personas naturales.

¿Puedo acogerme si tengo o tuve una sociedad limitada?

Tú sí; tu sociedad, no. La Segunda Oportunidad es para personas físicas, sean o no empresarias. Las deudas de la sociedad son de la sociedad y no entran en tu procedimiento, salvo que respondas tú de ellas: porque las avalaste o porque Hacienda, la Seguridad Social o un juez te han hecho responder como administrador.

Los avales personales que firmaste (préstamos, pólizas, el alquiler del local) son deuda tuya y entran como el resto. Lo que te hayan derivado Hacienda o la Seguridad Social cuenta como deuda pública, con sus topes. La ley impide la cancelación si en los diez años anteriores te derivaron responsabilidad por resolución firme y no la has pagado, pero el Tribunal Supremo aclaró en febrero de 2026 (sentencia 261/2026, de 18 de febrero) que eso solo te cierra la puerta si se prueba que actuaste de forma fraudulenta. Te lo explicamos en si fuiste administrador de una sociedad: la derivación de responsabilidad.

Si solo tuviste la sociedad y no firmaste nada a título personal, puede que no tengas deudas propias que cancelar. Lo miramos en la consulta gratuita.

Fuente: arts. 486 y 487.1.2.º TRLC.

¿Se pueden cancelar las deudas con Hacienda y Seguridad Social?

Sí. La reforma de 2022 introdujo topes para la cuota de deuda pública, pero recargos e intereses se exoneran íntegros aparte:

  • La cuota se exonera hasta 10.000 € con la AEAT (los primeros 5.000 € enteros y la mitad del resto, hasta 10.000 € cancelados) y otros 10.000 € con la TGSS en el mismo tramo.
  • Los recargos, intereses de demora y sanciones que no son muy graves son crédito subordinado y se exoneran de forma íntegra, sin consumir ese tope (SSTS 260/2026 y 264/2026, de 18 de febrero).
  • Lo que pase del límite se sigue debiendo.

Fuente: Arts. 281 y 489.1.5º TRLC · SSTS 260/2026 y 264/2026 · Ley 16/2022.

¿Puedo seguir ejerciendo como autónomo después de la Segunda Oportunidad?

Sí. La exoneración no inhabilita para ejercer una actividad económica.

  • Puedes mantener o reactivar tu alta en el RETA, conservar el IAE y seguir facturando con normalidad.
  • No existe inhabilitación profesional automática salvo en casos de concurso culpable, que es excepcional y requiere conducta dolosa o gravemente negligente.
  • Muchos clientes que tramitan la Segunda Oportunidad lo hacen precisamente para limpiar deuda y volver a empezar profesionalmente.

Fuente: Art. 487 TRLC · Arts. 441 y 442 TRLC — concurso culpable.

¿Qué pasa con las facturas pendientes de cobro de mis clientes?

Los créditos pendientes de cobro entran en la masa activa del concurso.

  • El administrador concursal puede reclamar el cobro de esas facturas para distribuirlo entre tus acreedores.
  • Si tus clientes pagan después de la apertura del concurso, ese dinero debe ingresarse en la cuenta concursal, no en la cuenta personal.
  • En la consulta gratuita revisamos qué facturas tienes pendientes y cómo encajan en el procedimiento.

Fuente: Arts. 192–198 TRLC — composición de la masa activa.

¿Qué ocurre con la deuda de un préstamo ICO COVID?

La parte que pagó el Estado se trata como deuda financiera, no como deuda con Hacienda. Los tribunales que conocemos la han cancelado sin el tope de 10.000 €, pero no hay una respuesta única: te lo explicamos, también si fuiste avalista, en el préstamo ICO en la Segunda Oportunidad.

Fuente: disposición adicional 8.ª.2 de la Ley 16/2022 · art. 16 del RDL 5/2021.

¿Qué pasa con el leasing o el renting del coche o la furgoneta de trabajo?

Con el leasing, la entidad tiene preferencia sobre el vehículo, como en una compra con reserva de dominio. Con el renting, el vehículo no es tuyo y el contrato sigue: las cláusulas que lo terminan porque te acojas a la ley no valen. En los dos casos, para seguir usándolo se siguen pagando las cuotas. Te lo contamos con detalle en qué pasa con tu coche con la Ley de Segunda Oportunidad.

Fuente: arts. 156, 270.4.º y 271.1 TRLC.

¿Qué ocurre con los apremios de AEAT y TGSS cuando se declara el concurso?

La ley distingue entre apremios futuros (bloqueados) y apremios ya en curso (en suspenso):

  • Nuevos apremios bloqueados: AEAT y TGSS no pueden iniciar nuevas ejecuciones sobre deuda anterior a la declaración de concurso (Art. 142 TRLC).
  • Apremios en curso, en suspenso: Los procedimientos ya iniciados quedan en suspenso — no se cancelan, permanecen como garantía hasta la exoneración (Art. 143 TRLC).
  • Excepción del Art. 144 TRLC: si el embargo es anterior a la declaración de concurso, la ejecución puede continuar sobre los bienes que el juez declare no necesarios para la continuidad de la actividad.
  • Sin nuevos recargos ni intereses sobre la deuda concursal desde la declaración de concurso.
  • Cancelación definitiva solo con la exoneración — el auto judicial que cancela la deuda permite pedir que se levanten definitivamente los embargos (Art. 489 TRLC).

Fuente: Arts. 142, 143 y 489 TRLC (Ley 16/2022).

¿Afecta al alta en el RETA o a mi cobertura sanitaria?

No. La Segunda Oportunidad cancela la deuda contraída pero no te da de baja en el RETA ni interrumpe tu cobertura sanitaria.

  • Si decides seguir siendo autónomo, sigues cotizando con normalidad desde el primer día.
  • Si decides darte de baja, lo haces por tu cuenta y por tu interés — no por imposición del procedimiento.
  • La asistencia sanitaria está garantizada como derecho independiente, no condicionada a estar al día con la TGSS.

Fuente: RDL 2/2015 (TRLET) · RD 84/1996 (Reglamento general de afiliación).

¿Y si tengo deudas con proveedores que son personas conocidas?

Todos los acreedores deben incluirse en el procedimiento, sean conocidos o no.

  • Ocultar acreedores constituye fraude y puede llevar al concurso culpable, con pérdida del derecho a la exoneración.
  • Desde el auto que abre tu procedimiento, los acreedores reciben notificación oficial del juzgado.
  • Si la relación personal con el proveedor es delicada, lo tratamos con tacto al preparar tu solicitud. Pero incluir, hay que incluir.

Fuente: Arts. 285 y 286 TRLC — lista de acreedores · Arts. 441 y 442 TRLC — concurso culpable.

¿Cuánto cuesta la Segunda Oportunidad para un autónomo?

En Liberalia puedes fraccionar tus honorarios desde 89 € al mes (más IVA). Los aranceles del procurador —profesional independiente que exige la ley en este procedimiento— no están incluidos y se abonan directamente a dicho profesional; te informamos de su coste estimado antes de firmar. Sin comisiones por éxito ni porcentajes sobre la deuda exonerada.

  • El importe final depende de la complejidad del expediente: número de acreedores, actividad en activo o cerrada, volumen de deuda con administraciones.
  • Firmamos presupuesto cerrado antes de empezar — sin sorpresas.
  • Permitimos pago fraccionado para que sea asumible dada la situación financiera actual.
  • La primera consulta es siempre gratuita y sin compromiso.

Honorarios conforme al criterio orientador del ICAM (Ilustre Colegio de la Abogacía de Madrid).

¿Cuánto dura el proceso para un autónomo?

Es una estimación, no un plazo cerrado. Con nuestro sistema de trabajo, tu documentación suele estar lista en un par de días, y presentamos tu solicitud en menos de 24 horas desde que la tenemos completa.

  • Entre la presentación y el auto del juez que abre tu procedimiento suelen pasar unas semanas, según el juzgado.
  • Desde ese auto, la cancelación suele llegar en un plazo de entre 3 y 12 meses.
  • Si vas por plan de pagos, el juez lo aprueba en ese tiempo, pero la cancelación definitiva llega al terminar el plan (3 o 5 años).

Fuente: Arts. 37 bis, 142, 143 y 489 TRLC — fases del procedimiento concursal de persona natural.

¿Qué juzgado lleva el caso de un autónomo?

Da igual que seas autónomo o no: desde 2022 todos los casos de Segunda Oportunidad de personas físicas los lleva el juez de lo mercantil, que desde el 31 de diciembre de 2025 se llama Sección de lo Mercantil del Tribunal de Instancia, con sede en la capital de tu provincia.

Lo que cambia según tu caso es la provincia: la del lugar desde el que gestionas habitualmente tus asuntos, que si eres autónomo suele ser donde trabajas y, si no, donde vives.

Fuente: arts. 44 y 45 TRLC · art. 87 LOPJ · LO 1/2025.

Primera consulta gratuita

Cuéntanos tu situación.
Te respondemos en menos de 24 horas.


Sin compromiso. Sin coste. Solo necesitamos entender tu situación para decirte si puedes acogerte a la Ley de Segunda Oportunidad y qué deudas podrías cancelar.

  • ✓ Análisis personalizado de tu caso
  • ✓ Respuesta garantizada en menos de 24 horas
  • ✓ Confidencialidad total — sujeto a secreto profesional
  • ✓ Sin letra pequeña ni compromisos ocultos

¿Prefieres hablar directamente?

Introduce tu nombre.
Introduce un teléfono válido.
Datos protegidos · RGPD / LOPDGDD

Gracias, hemos recibido tu consulta

Un especialista del despacho te contactará en menos de 24 horas para analizar tu caso. Si tu situación es urgente, también puedes llamarnos directamente.

Contenido revisado por

Mario Cea Félix

Socio Administrador · Abogado colegiado nº 144.849 del Ilustre Colegio de la Abogacía de Madrid

Última revisión: