Avalistas · Fiadores · Codeudores · Art. 492 TRLC

Ley de Segunda Oportunidad para avalistas: cuando la deuda del aval cae sobre ti

Sí. Si avalaste un préstamo y ahora te lo reclaman a ti, puedes acogerte a la Ley de Segunda Oportunidad por tu cuenta y pedir que se cancele esa deuda como cualquier otra deuda privada. Ojo: que el deudor principal cancele la suya no te libera a ti (art. 492 del Texto Refundido de la Ley Concursal).

Nuestros profesionales tienen gran experiencia cancelando deudas gracias a la Ley de Segunda Oportunidad:

+ 200
Casos resueltos
1 día
Para presentar tu solicitud
+ 7.000.000 €
Exonerados
0 €
Primera consulta
Tu situación

Firmaste un aval y ahora te reclaman una deuda que no es tuya


Cuando avalas a alguien, garantizas su deuda con tu propio patrimonio. Si esa persona —un hijo, un familiar, tu propia empresa— deja de pagar, el acreedor acude directamente a ti. La mayoría de avales incluyen renuncia a los beneficios de excusión, orden y división, por lo que el banco no tiene que perseguir antes al deudor principal: puede ir a por ti desde el primer impago.

Y aquí está el error que muchos cometen: pensar que si el deudor principal se acoge a la Segunda Oportunidad, el avalista queda libre. No es así. El Art. 492.1 del TRLC protege al acreedor frente al avalista. La salida no es esperar — es acogerte tú también a la Ley de Segunda Oportunidad y cancelar la deuda derivada de tu aval.

  • El avalista, fiador o codeudor insolvente puede acogerse a la Segunda Oportunidad
  • La deuda del aval frente al banco es deuda privada, exonerable como cualquier crédito ordinario
  • Nuevos embargos bloqueados desde la declaración de concurso (Art. 142 TRLC)
  • Posibilidad de tramitar tu caso junto al del deudor principal si sois cónyuges
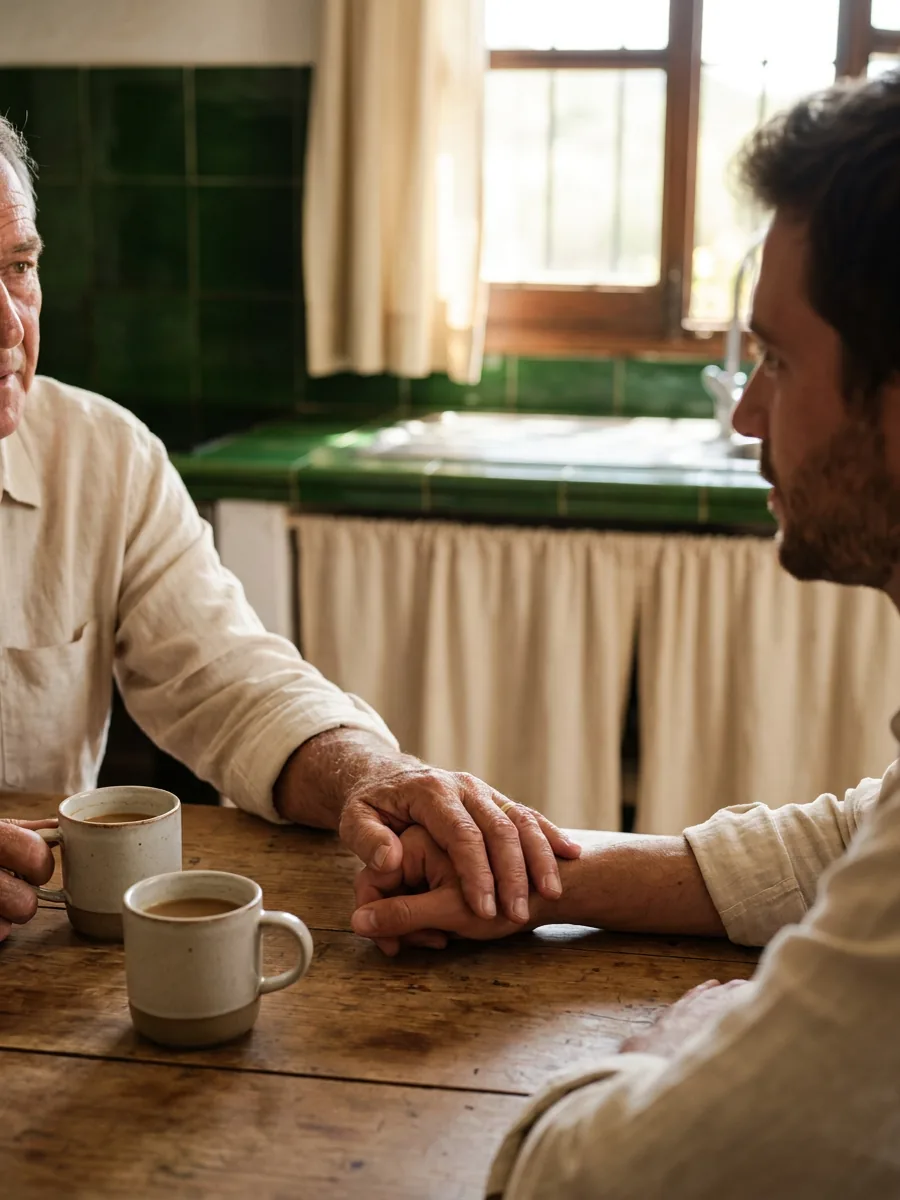
Dos generaciones de una familia conversando con calma en la mesa — la Ley de Segunda Oportunidad también cancela las deudas asumidas por avalar a un familiar
100 %

De la deuda privada del aval
es exonerable

Art. 492.1

La exoneración del principal
no libera al avalista

Día 0

Nuevos embargos bloqueados
desde la declaración

ICO

El préstamo avalado se trata
como crédito financiero ordinario

Aval solidario o subsidiario: ¿a quién reclaman primero?

Depende de cómo firmaste. Hay dos formas de avalar. Si tu aval es subsidiario, el banco tiene que intentar cobrar primero al deudor principal: puedes exigir que antes se busquen y se vendan sus bienes, y pagar tú solo lo que falte. Es lo que la ley llama «beneficio de excusión» (art. 1830 del Código Civil).

Ese derecho no existe si renunciaste a él por escrito, si firmaste como avalista solidario o si el deudor principal (una persona o una empresa) ya está en un procedimiento judicial por sus deudas (art. 1831 CC). En los préstamos de bancos casi siempre se firma como solidario y con renuncia. Por eso lo habitual es que te reclamen a ti a la vez que al deudor, desde el primer recibo impagado.

Si no sabes cómo firmaste, busca en la póliza o en la escritura palabras como «solidaria», «solidariamente» o «renuncia a los beneficios de excusión, orden y división». Si no aparecen, puede que tengas una defensa que merece la pena revisar.

Cómo defenderte: revisa lo que firmaste y los plazos

Antes de dar por hecho que te toca pagar, revisa cinco cosas. No siempre cambian el resultado, pero a veces sí:

  1. ¿Firmaste como solidario? Si no, y no renunciaste, puedes exigir que primero se cobre al deudor (lo explicamos justo arriba).
  2. ¿Cambiaron el préstamo sin contar contigo? Si el banco dio al deudor más tiempo para pagar (una prórroga) sin tu consentimiento, puede liberarte, salvo que lo aceptaras de antemano en el contrato (art. 1851 CC). Los jueces lo aplican de forma estricta: hay que mirarlo con el contrato delante.
  3. Mira las fechas. Por regla general, la reclamación al avalista prescribe a los cinco años (art. 1964.2 CC). Si hace mucho que nadie te reclama nada, revisa cuándo empezó a contar ese plazo.
  4. ¿Avalaste como particular? Si firmaste para ayudar a un familiar o a un amigo, y no como administrador o socio del negocio avalado, puedes ser consumidor y pedir que se revisen las cláusulas abusivas.
  5. Pide tu propia Segunda Oportunidad. Que el deudor principal cancele sus deudas no te libera, pero tú también puedes pedir la tuya (art. 492 TRLC).
A quién ayudamos

Situaciones de aval que tramitamos cada semana


Ser avalista de la persona equivocada en el momento equivocado puede arruinar años de esfuerzo. Si te reconoces en alguna de estas situaciones, la Segunda Oportunidad puede ser tu salida legal. La primera consulta es gratuita y te lo confirmamos en menos de 24 horas.

Aval familiar de una hipoteca

Avalaste la hipoteca de tu hijo y ha dejado de pagarla

Firmaste como avalista para que un familiar comprara su vivienda. Ahora no puede pagar y el banco reclama las cuotas atrasadas directamente a ti, amenazando con embargar tu nómina o tus cuentas. La Segunda Oportunidad cancela la deuda derivada de ese aval y frena las ejecuciones sobre tu patrimonio.

Aval de una empresa que cerró

Avalaste a tu SL y, al cerrar, la deuda recayó sobre ti

Como administrador o socio, avalaste personalmente los préstamos o líneas de crédito de tu sociedad. La SL tenía responsabilidad limitada, pero tu aval no: cuando la empresa cerró sin pagar, el banco fue a por tu patrimonio personal. Como persona física, puedes exonerar esa deuda con la Segunda Oportunidad.

El deudor principal ya se exoneró

El que avalaste se libró de la deuda y ahora te la reclaman a ti

El deudor principal obtuvo su exoneración y pensaste que el problema había terminado. Pero el banco, amparado en el Art. 492.1 TRLC, te reclama a ti la totalidad. No estás atrapado: tienes tu propio derecho a la Segunda Oportunidad para cancelar esa misma deuda de forma definitiva.

Aval ICO · líneas COVID y Ucrania

Préstamo ICO con tu aval: ¿se cancela la parte que pagó el Estado?

Actualizado: septiembre de 2026


Durante la pandemia (o después, con las líneas por la guerra de Ucrania) tu negocio pidió un préstamo ICO y el banco te exigió aval personal. El negocio no remontó y ahora respondes tú. Y asusta, porque parece que detrás está el Estado.

Lo que dice la ley. Si firmaste un préstamo con aval ICO (líneas COVID o Ucrania), como titular o como avalista, la parte que pagó el Estado no se trata como deuda con Hacienda: la ley la considera deuda financiera, igual que la del banco, también para la Segunda Oportunidad (disposición adicional 8.ª.2 de la Ley 16/2022 y art. 16 del Real Decreto-ley 5/2021). El aval del Estado no convierte tu deuda en deuda pública.

Lo que está discutido. Los tribunales que conocemos la han incluido en la cancelación sin el tope de 10.000 € de la deuda pública, pero algún juzgado ha opinado lo contrario y el Supremo no se ha pronunciado. Así que no hay una respuesta única: lo revisamos con tu caso concreto.

Si eres avalista, ojo: el aval del ICO protege al banco, no a ti. Te pueden reclamar el 100 % de la deuda, no solo la parte que el ICO no cubría.

Esto vale solo para los préstamos con aval ICO de las líneas COVID o Ucrania. No se aplica a los avales de una sociedad de garantía recíproca (SGR), de CERSA ni de otras líneas.
Requisitos

¿Puedes cancelar la deuda de tu aval?


La Ley de Segunda Oportunidad está disponible para cualquier persona física, incluido el avalista, fiador o codeudor solidario. Si cumples estas condiciones, puedes iniciar el procedimiento aunque tu deuda provenga únicamente de un aval. La primera consulta es gratuita.

Persona física

Particular, autónomo o empresario individual que avaló a un tercero. La ley no aplica a sociedades, solo a personas físicas.

Situación de insolvencia

No puedes hacer frente a la deuda del aval con tus ingresos y patrimonio actuales. La insolvencia puede ser actual o inminente.

Buena fe

Diste el aval de buena fe, sin ánimo de defraudar. Avalar a un familiar o a tu propia empresa es precisamente el caso típico de buena fe.

Sin condenas económicas recientes

No haber sido condenado por delitos económicos, contra el patrimonio o la Hacienda Pública en los últimos 10 años.

¿No sabes si la deuda de tu aval es exonerable?

Analizamos tu situación de forma gratuita y confidencial. Sin compromiso.

Analizar mi caso gratis
Cobertura del aval

Qué deuda de tu aval se cancela — y cuál no


La deuda derivada de un aval frente a un acreedor privado —banco, financiera, proveedor— es plenamente exonerable. La Ley 16/2022 considera los préstamos y avales ICO deuda financiera, no deuda pública, aunque la cancelación de la parte que pagó el Estado está discutida (te lo explicamos más arriba). Solo la deuda pública directa (la cuota de AEAT o TGSS) sigue las reglas de los topes legales. Te lo explicamos sin letra pequeña.

✓ Se cancela (deuda privada del aval)

  • Aval de hipoteca de un familiar (cuotas y capital reclamados)
  • Aval personal de préstamos o líneas de crédito de tu empresa
  • Préstamo con aval ICO: la parte del banco, sí; la que pagó el Estado, discutida (ver la sección del ICO)
  • Fianza de un contrato de alquiler o de suministros
  • Codeuda solidaria en préstamos personales o al consumo
  • Avales de tarjetas, microcréditos y financiación al consumo
  • Intereses, comisiones y costas asociados a la deuda avalada

✗ No se cancela (o con limitaciones)

  • Multas y sanciones públicas por infracciones muy graves o con fraude probado
  • Avales que garanticen deudas con privilegio especial sobre vivienda propia conservada
  • Deuda del aval anterior a un fraude probado o a mala fe del avalista
  • Responsabilidades penales del deudor principal trasladadas al avalista
  • Pensiones de alimentos garantizadas por el avalista

Por qué tu aval sigue vivo, en tres pasos

Aunque el deudor principal cancele sus deudas, el banco puede seguir reclamándote a ti (art. 492.1 TRLC). Así funciona, en tres pasos:

Paso 1 · El deudor principal
Se exonera
Su deuda se cancela, pero la garantía sigue viva
Paso 2 · Art. 492.1 TRLC
Te reclaman
El acreedor conserva su acción contra el avalista
Paso 3 · Tu salida
Te exoneras
Cancelas la deuda del aval con tu propia Segunda Oportunidad
Efectos desde la declaración

Qué ocurre exactamente cuando te acoges como avalista


Acogerte a la Segunda Oportunidad como avalista produce efectos inmediatos sobre las reclamaciones del banco. No es una "paralización total" —es una protección con efectos concretos durante el procedimiento. La cancelación definitiva llega con el auto de exoneración. Si ya te embargan como avalista, te explicamos aparte cómo se frena un embargo.

Desde la declaración · Art. 142 TRLC

Nuevas ejecuciones: bloqueadas

El banco no puede iniciar nuevas ejecuciones sobre tu patrimonio por la deuda del aval anterior a la declaración de tu concurso. El bloqueo es automático e inmediato.

Durante el concurso · Art. 143 TRLC

Embargos en curso: en suspenso

Los embargos ya iniciados sobre tu nómina o tus cuentas quedan en suspenso. El acreedor no puede continuar la ejecución activa mientras el concurso esté vivo.

Sobre la deuda avalada

Intereses y comisiones: se detienen

Desde la declaración de concurso, la deuda del aval deja de generar nuevos intereses de demora y comisiones. El importe queda congelado en la cifra concursal.

Con el auto de exoneración · Art. 489 TRLC

Cancelación definitiva

Solo el auto judicial de exoneración extingue de forma definitiva la deuda del aval y permite pedir que se levanten los embargos. Hasta ese momento están en suspenso —no cancelados. Esa es la diferencia que defendemos en el juzgado.

Fuente: Arts. 142 y 143 TRLC (Ley 16/2022) · Art. 489 TRLC — exoneración del pasivo insatisfecho · Art. 492.1 TRLC — efectos frente a avalistas y fiadores.

Si te avalaron a ti

Si eres tú quien tiene avalistas: ¿qué les pasa a ellos?


Quizá llegas aquí desde el otro lado: las deudas son tuyas y te avalaron tus padres, un hermano o tu pareja. Es normal que eso te preocupe más que tus propias deudas. Conviene saber qué les pasa antes de empezar, para decidir con toda la información.

Siguen obligados. Cuando el juez cancela tus deudas, el banco conserva su derecho a reclamar a quien te avaló. Tu cancelación no les alcanza (art. 492.1 TRLC).

Si pagan por ti, no pueden reclamártelo. Normalmente, el avalista que paga puede pedir al deudor que le devuelva lo pagado. Pero si el juez te ha cancelado esa deuda, ese derecho queda cancelado en las mismas condiciones que la deuda con el banco (art. 492.2 TRLC). Así la deuda no vuelve a ti por otra puerta.

Qué pueden hacer ellos. Si quien te avaló tampoco puede pagar, también puede pedir su propia Segunda Oportunidad. A veces conviene estudiar los dos casos a la vez y, si estáis casados, o sois pareja de hecho inscrita con patrimonio común, puede que se tramiten juntos. Lo mejor es hablarlo con ellos al principio, no cuando llegue la primera carta del banco.

Por qué Liberalia

Por qué elegir Liberalia si eres avalista


La posición del avalista tiene matices técnicos —el Art. 492.1, la subrogación del ICO, la posible acumulación de concursos— que un despacho generalista no domina. Nosotros solo llevamos Segunda Oportunidad.

✓

Dominamos la posición del avalista

Sabemos cómo se exonera la deuda derivada de un aval, cómo se trata la subrogación del ICO y cuándo conviene acumular tu concurso con el del deudor principal. Cada decisión cuenta.

✓

Presentamos tu solicitud el mismo día

Cuando el banco te reclama, cada día cuenta. En cuanto nos entregas la documentación completa, presentamos ese mismo día para activar la protección cuanto antes. Sin listas de espera internas.

✓

Desde 89 €/mes + IVA con pago fraccionado

Honorarios fijos definidos por escrito antes de empezar. Sin comisiones ocultas. Con el precio más bajo respecto a otros despachos. Fraccionamos para que sea asumible.

✓

100% online — toda España

Tramitamos tu caso íntegramente de forma telemática. Sin desplazamientos. Te ayudamos a reunir toda la documentación del aval y de la deuda reclamada sin que tengas que moverte de casa.

Desde 89 €/mes + IVA · honorarios por escrito

Cancela la deuda de tu aval con un precio cerrado desde el día 1.

La deuda media que gestionamos supera los 60.000 € — más de 50 veces los honorarios.

Sin comisiones ocultas. Sin letra pequeña. Definimos los honorarios por escrito antes de empezar. Pago fraccionable para que sea asumible dada tu situación financiera actual. La primera consulta es siempre gratuita y sin compromiso.

Empieza ahora — es gratis
FAQ

Preguntas frecuentes — Segunda Oportunidad para avalistas


¿Puede un avalista acogerse a la Ley de Segunda Oportunidad?

Sí. Cualquier persona física que avaló a un tercero y debe responder por esa deuda puede acogerse a la Segunda Oportunidad.

  • Solo se requiere estar en situación de insolvencia (actual o inminente) y haber actuado de buena fe.
  • La deuda derivada del aval frente al banco u otro acreedor privado se considera deuda propia del avalista y es plenamente exonerable.
  • Aplica seas particular, autónomo o empresario individual. Las sociedades mercantiles no pueden usar esta ley.

Fuente: Arts. 486 y 489 TRLC · Ley 16/2022 de reforma concursal.

¿Puedo acogerme yo solo, sin el deudor principal?

Sí. No necesitas al deudor principal: la deuda del aval es tuya frente al banco y puedes pedir tu propia Segunda Oportunidad si cumples los requisitos.

¿Y qué pasa con él? Sigue obligado frente al banco: tu cancelación no le afecta y el banco podrá seguir reclamándole lo que deba. Si él tampoco puede pagar, conviene estudiar si le interesa pedir la suya; a veces los dos casos se plantean a la vez.

Fuente: art. 486 TRLC.

Si el deudor principal se exonera, ¿queda libre también el avalista?

No. La exoneración del deudor principal no libera automáticamente al avalista.

  • El Art. 492.1 TRLC establece que la exoneración no afecta a los derechos del acreedor frente a avalistas, fiadores y codeudores solidarios.
  • El banco puede seguir reclamándote a ti la totalidad de la deuda aunque el deudor principal ya esté exonerado.
  • La solución es que tú también te acojas a tu propia Segunda Oportunidad para cancelar definitivamente esa deuda.
  • No esperes a que te embarguen: cuanto antes inicies, antes activas la protección legal.

Fuente: Art. 492.1 TRLC · Ley 16/2022.

Si pago yo como avalista, ¿puedo reclamárselo después al deudor?

Sí, por regla general: el avalista que paga puede pedir al deudor que le devuelva lo pagado.

La ley te da derecho a recuperar lo que pagaste, con intereses y algunos gastos, y a ocupar el lugar del banco para reclamárselo (arts. 1838 y 1839 del Código Civil). La excepción: si el deudor ha obtenido la cancelación de esa deuda con la Segunda Oportunidad, tu derecho a que te lo devuelva también queda cancelado, en las mismas condiciones que la deuda principal (art. 492.2 TRLC). Si eso te deja con una deuda que no puedes asumir, tú también puedes pedir tu propia Segunda Oportunidad.

Fuente: arts. 1838 y 1839 CC · art. 492.2 TRLC.

Avalé el préstamo ICO de mi negocio y el ICO ya ha pagado al banco. ¿Se cancela esa parte?

Puede cancelarse, pero la cuestión está discutida y no hay una respuesta única.

La ley trata esa parte como deuda financiera, no como deuda con Hacienda; los tribunales que conocemos la han cancelado sin el tope de 10.000 €, pero el Supremo no se ha pronunciado. Y como avalista te pueden reclamar el 100 %. Te lo explicamos en la sección del préstamo ICO de esta página.

Fuente: disposición adicional 8.ª.2 de la Ley 16/2022.

Avalé la hipoteca de mi hijo y no la paga. ¿Qué puedo hacer?

Puedes acogerte a la Segunda Oportunidad para cancelar la deuda derivada de ese aval.

  • Si tu hijo (u otro familiar) dejó de pagar, el banco puede ejecutar la deuda directamente contra ti como avalista.
  • Desde el auto del juez que abre tu procedimiento, se bloquean las nuevas ejecuciones y se suspenden las ya iniciadas sobre tu patrimonio.
  • Si la vivienda que avalaste no es tu vivienda habitual, el procedimiento no afecta a tu hogar.
  • En muchos casos conviene estudiar si el propio deudor principal debería acogerse también. Lo valoramos sin coste.

Fuente: Arts. 142, 143 y 489 TRLC.

¿Qué diferencia hay entre avalista, fiador y codeudor solidario?

Para la ley, avalista y fiador son lo mismo: los dos garantizan una deuda ajena. Lo que cambia es si firmaste como solidario o como subsidiario.

  • Avalista o fiador solidario: te pueden reclamar a la vez que al deudor. Es lo habitual en los préstamos de bancos, que casi siempre se firman como solidario y con renuncia a los beneficios de excusión, orden y división.
  • Avalista o fiador subsidiario: primero tienen que intentar cobrar al deudor, y tú pagas lo que falte (art. 1830 CC).
  • Codeudor solidario: figura como deudor en igualdad con el principal y puede ser reclamado por la totalidad.
  • En los tres casos, si eres persona física insolvente y de buena fe, puedes cancelar esa deuda.

Fuente: Arts. 1822-1856 Código Civil · Arts. 486 y 489 TRLC.

¿Pueden embargarme por ser avalista?

Sí, mientras no inicies el procedimiento. Al acogerte, esa situación cambia:

  • El acreedor puede embargar tu nómina, tus cuentas o tus bienes como avalista, igual que a cualquier deudor.
  • Desde el auto del juez que abre tu procedimiento, los nuevos embargos sobre deuda anterior quedan bloqueados (Art. 142 TRLC).
  • Los embargos ya iniciados quedan en suspenso durante el procedimiento (Art. 143 TRLC).
  • El levantamiento definitivo de los embargos se pide con el auto de exoneración, en cada procedimiento.

Fuente: Arts. 142, 143 y 489 TRLC.

¿Pierdo mi vivienda habitual si soy avalista y me acojo?

No necesariamente. La deuda que cancelas es la del aval, no tu propia hipoteca.

  • En muchos casos puede conservarse la vivienda habitual si se mantiene al corriente la hipoteca propia o se acuerda un plan de pagos.
  • La deuda que se exonera es la derivada del aval que diste a un tercero, no el préstamo de tu propio hogar.
  • Si tu vivienda está libre de cargas o con poca hipoteca pendiente, valoramos cómo protegerla.
  • Cada caso es distinto: lo analizamos individualmente y sin compromiso.

Fuente: Arts. 489 y 492 TRLC.

Avalé a una sociedad (SL) que ha cerrado. ¿Respondo yo de su deuda?

Sí. El aval personal te hace responder con tu propio patrimonio, pese a la responsabilidad limitada de la SL.

  • La sociedad limitada protege el patrimonio de los socios, pero el aval personal que firmaste rompe esa protección para esa deuda concreta.
  • Cuando la empresa cierra sin pagar, el banco acude al avalista personal — normalmente el administrador o socio.
  • Como persona física, puedes acogerte a la Segunda Oportunidad y cancelar la deuda derivada de ese aval.
  • Es uno de los casos más frecuentes que tramitamos tras el cierre de un negocio.
  • Te lo explicamos en si avalaste a tu sociedad: lo que ha dicho el Supremo.

Fuente: Arts. 1822 y ss. Código Civil · Arts. 486 y 489 TRLC.

¿Puedo presentar la Segunda Oportunidad junto al deudor principal?

En determinados casos sí, y puede ahorrar costes y plazos.

  • Cuando avalista y deudor principal son cónyuges o hay conexión patrimonial entre sus deudas, la ley permite acumular los concursos o tramitarlos conjuntamente.
  • La acumulación reduce duplicidades procesales y, a menudo, el coste total.
  • En otros casos lo más eficaz es tramitar dos procedimientos independientes.
  • Analizamos la mejor estrategia para tu situación concreta en la consulta gratuita.

Fuente: Art. 567 TRLC · doctrina sobre acumulación de concursos de persona física.

¿Cuánto cuesta cancelar la deuda de un aval mediante la Segunda Oportunidad?

En Liberalia puedes fraccionar tus honorarios desde 89 € al mes (más IVA). Los aranceles del procurador —profesional independiente que exige la ley en este procedimiento— no están incluidos y se abonan directamente a dicho profesional; te informamos de su coste estimado antes de firmar. Sin comisiones por éxito ni porcentajes sobre la deuda exonerada.

  • El presupuesto se firma por escrito antes de empezar — sin sorpresas.
  • El pago puede fraccionarse para que sea asumible dada tu situación financiera actual.
  • La primera consulta es siempre gratuita y sin compromiso. En ella te explicamos exactamente cuánto de la deuda del aval podrías cancelar.
  • La deuda media que gestionamos supera los 60.000 € — los honorarios son menos del 2 % de lo que se exonera.

Honorarios conforme al criterio orientador del ICAM (Ilustre Colegio de la Abogacía de Madrid).

Primera consulta gratuita

Cuéntanos tu situación como avalista.
Te respondemos en menos de 24 horas.


Sin compromiso. Sin coste. Solo necesitamos entender tu situación para decirte si puedes cancelar la deuda derivada de tu aval mediante la Ley de Segunda Oportunidad.

  • ✓ Análisis de la deuda de tu aval sin coste
  • ✓ Respuesta garantizada en menos de 24 horas
  • ✓ Confidencialidad total — sujeto a secreto profesional
  • ✓ Sin letra pequeña ni compromisos ocultos

¿Prefieres hablar directamente?

Introduce tu nombre.
Introduce un teléfono válido.
Datos protegidos · RGPD / LOPDGDD

Gracias, hemos recibido tu consulta

Un especialista del despacho te contactará en menos de 24 horas para analizar tu situación como avalista. Si es urgente, también puedes llamarnos directamente.

Contenido revisado por

Mario Cea Félix

Socio Administrador · Abogado colegiado nº 144.849 del Ilustre Colegio de la Abogacía de Madrid

Última revisión: